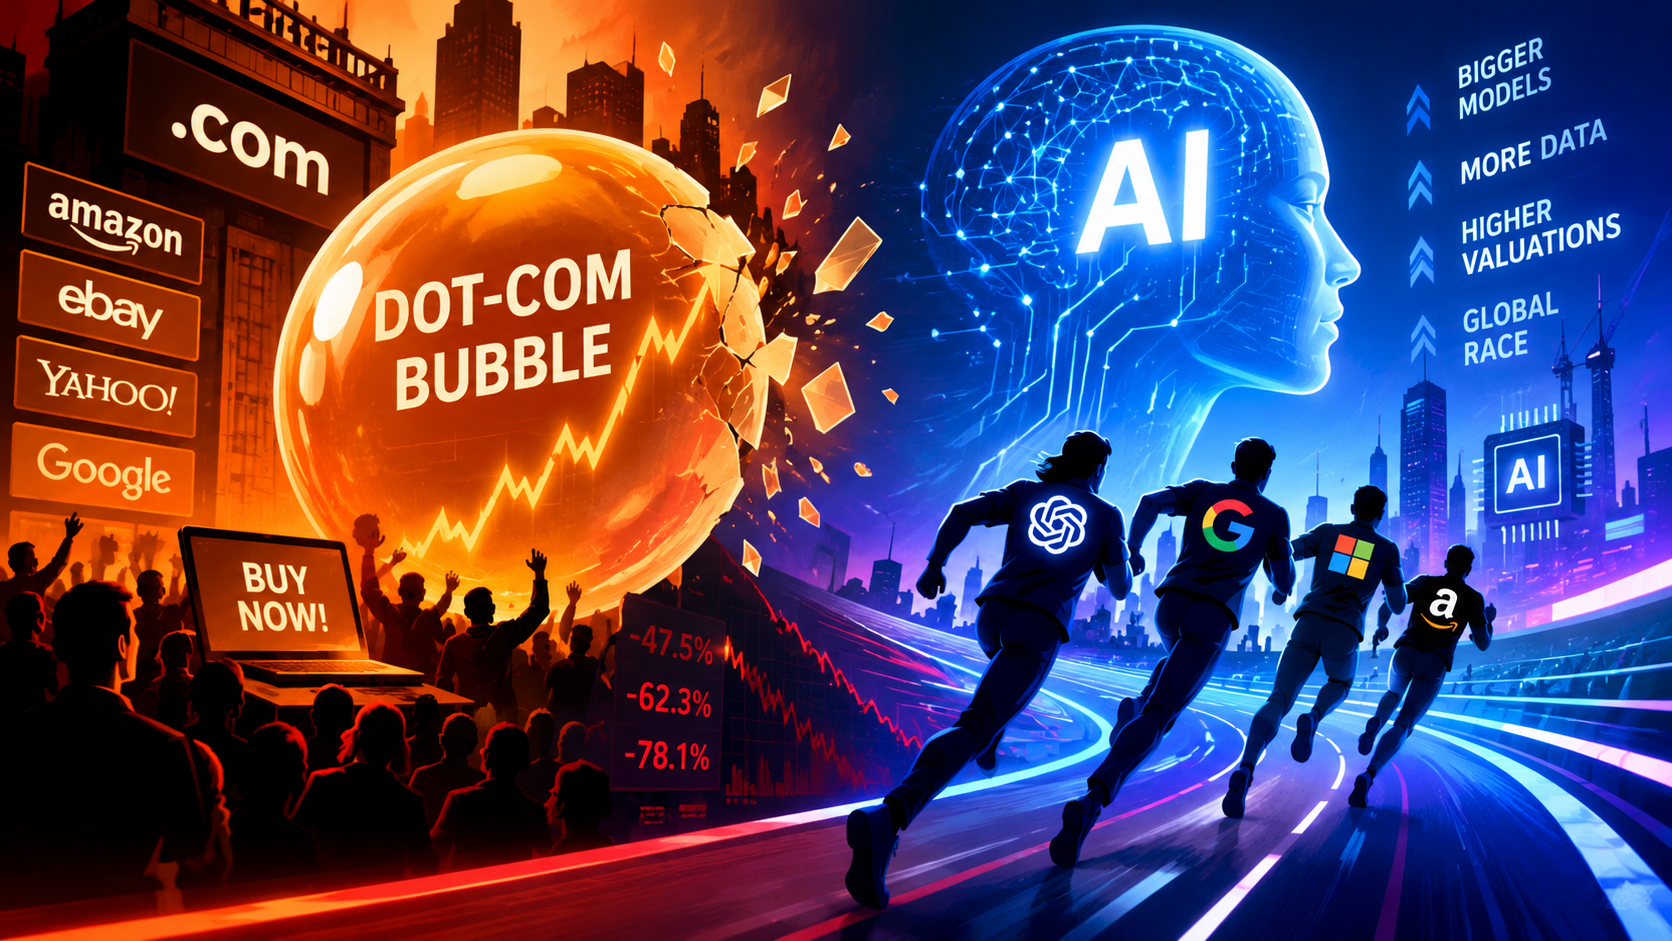
Bài học từ cú sụp đổ công nghệ năm 2000, cuộc đua trí tuệ nhân tạo và những rủi ro mà nhà đầu tư và doanh nghiệp cần nhận diện trong những năm sắp tới.
Khi tương lai được định giá trước khi hiện thực xuất hiện
Vào cuối những năm 1990, công nghệ Internet được xem là công nghệ có khả năng thay đổi toàn bộ nền kinh tế.
Các doanh nghiệp bắt đầu chuyển hoạt động lên mạng, nhà đầu tư đổ tiền vào những công ty có tên miền “.com”, còn thị trường chứng khoán Mỹ chứng kiến một trong những đợt tăng trưởng mạnh nhất lịch sử ngành công nghệ.
Khi đó, nhiều người tin rằng những quy luật kinh doanh truyền thống đã lỗi thời. Doanh nghiệp không nhất thiết phải có lợi nhuận ngay lập tức, miễn là có tốc độ tăng trưởng cao, thu hút được nhiều người dùng và sở hữu cơ hội chiếm lĩnh thị trường Internet trong tương lai.
Nhưng tháng 3/2000, bong bóng Dot-com bắt đầu vỡ. Chỉ số Nasdaq Composite giảm gần 78% từ đỉnh xuống đáy vào tháng 10/2002. Hàng loạt doanh nghiệp phá sản, nhà đầu tư mất phần lớn tài sản và nhiều năm tăng trưởng kỳ vọng bị xóa sạch.
Hơn hai thập kỷ sau, thế giới bước vào một cuộc chuyển đổi công nghệ mới: trí tuệ nhân tạo, hay chúng ta giờ đây gọi là AI.
Các mô hình ngôn ngữ lớn có thể viết nội dung, lập trình, phân tích dữ liệu và thực hiện nhiều nhiệm vụ từng đòi hỏi lao động trí óc của con người. Những tập đoàn công nghệ lớn đang đầu tư hàng chục đến hàng trăm tỷ USD vào trung tâm dữ liệu, chip xử lý, điện năng và hạ tầng tính toán. Các công ty AI thu hút vốn với quy mô chưa từng có, trong khi nhà đầu tư kỳ vọng AI sẽ thay đổi năng suất lao động, phần mềm, y tế, giáo dục và gần như mọi ngành kinh tế.
Vậy câu hỏi đặt ra là: chúng ta đang chứng kiến một cuộc cách mạng công nghệ thực sự, một bong bóng đầu cơ mới, hay cả hai đang diễn ra cùng lúc?
Để trả lời, cần nhìn lại Dot-com không chỉ như một câu chuyện về cổ phiếu sụp đổ, mà như một bài học về cách con người định giá tương lai, phân bổ vốn và đánh giá sai khoảng cách giữa tiềm năng công nghệ với lợi nhuận kinh tế thực tế.
Luận điểm xuyên suốt của bài viết này là: một công nghệ có thể thực sự làm thay đổi thế giới, trong khi phần lớn doanh nghiệp và nhà đầu tư tham gia vào cơn sốt quanh công nghệ đó vẫn có thể thất bại.
Phần I. Bong bóng Dot-com: Khi một cuộc cách mạng công nghệ biến thành cơn sốt đầu cơ
1. Internet thực sự đã thay đổi thế giới như thế nào?
Muốn hiểu vì sao bong bóng Dot-com hình thành, trước tiên phải hiểu rằng sự lạc quan của nhà đầu tư không hoàn toàn vô căn cứ.
Trong thập niên 1990, Internet chuyển dần từ một công nghệ chủ yếu phục vụ nghiên cứu và một số nhóm người dùng thành nền tảng có khả năng kết nối hàng triệu người. Website, email, công cụ tìm kiếm và thương mại điện tử mở ra những cách thức kinh doanh mới.
Trước Internet, một doanh nghiệp muốn tiếp cận khách hàng ở nhiều quốc gia thường cần hệ thống phân phối, cửa hàng, văn phòng hoặc đội ngũ bán hàng lớn. Internet hứa hẹn giảm đáng kể chi phí tìm kiếm thông tin, mở rộng phạm vi tiếp cận khách hàng và cho phép giao dịch xuyên biên giới.
Nhà đầu tư nhìn thấy một tương lai trong đó:
- Khách hàng có thể mua sắm mà không cần đến cửa hàng.
- Doanh nghiệp có thể tiếp cận thị trường toàn cầu.
- Thông tin được truyền tải gần như tức thời.
- Phần mềm và dịch vụ số có thể phục vụ hàng triệu người với chi phí tăng thêm thấp hơn nhiều ngành kinh doanh truyền thống.
- Những công ty sở hữu nền tảng Internet có thể tạo ra lợi thế cạnh tranh rất lớn.
Những dự đoán này phần lớn đã trở thành hiện thực. Amazon phát triển thành một nền tảng thương mại điện tử và điện toán đám mây khổng lồ. Google trở thành một trong những doanh nghiệp quan trọng nhất của nền kinh tế số. Các dịch vụ trực tuyến sau này thay đổi cách con người giao tiếp, giải trí, làm việc và tiêu dùng.
Vấn đề không nằm ở việc Internet có giá trị hay không. Vấn đề nằm ở việc thị trường đã chuyển từ nhận định “Internet sẽ thay đổi nền kinh tế” sang kết luận “mọi công ty Internet đều có cơ hội thành công và xứng đáng được định giá rất cao”.
Hai nhận định này hoàn toàn khác nhau.
2. Bốn giai đoạn của bong bóng Dot-com
Giai đoạn 1: Công nghệ tạo ra cơ hội đầu tư (1995–1997 )
Internet phát triển nhanh, các doanh nghiệp trực tuyến bắt đầu xuất hiện và vốn đầu tư mạo hiểm chảy vào lĩnh vực công nghệ.
Nhà đầu tư nhìn thấy một thị trường mới, nơi những doanh nghiệp chưa có lịch sử hoạt động lâu dài vẫn có thể tăng trưởng nhanh.
Điểm hợp lý: đầu tư sớm vào công nghệ có khả năng tạo ra lợi nhuận lớn.
Rủi ro bắt đầu xuất hiện: định giá dựa nhiều vào quy mô thị trường tương lai hơn là hiệu quả kinh doanh đã được chứng minh.
Giai đoạn 2: Kỳ vọng trở thành động lực chính ( 1998–1999 )
Nhiều doanh nghiệp Internet tìm cách lên sàn chứng khoán. Nhà đầu tư tranh nhau mua cổ phiếu, trong khi những câu chuyện về tăng trưởng người dùng, khả năng thống trị thị trường và doanh thu tương lai được sử dụng để biện minh cho mức định giá ngày càng cao.
Nasdaq tăng khoảng 86% riêng trong năm 1999. Goldman Sachs ghi nhận rằng vào cuối năm 1999, giá trị thị trường của các cổ phiếu giao dịch trên Nasdaq đã đạt quy mô tương đương khoảng 80% giá trị cổ phiếu trên Sở Giao dịch Chứng khoán New York (NYSE).
Rủi ro: thị trường bắt đầu thưởng cho triển vọng được kể ra hơn là khả năng tạo ra dòng tiền.
Giai đoạn 3: Bong bóng đạt đỉnh ( Tháng 3/2000 )
Ngày 10/3/2000, Nasdaq Composite đóng cửa ở mức 5.048,62 điểm. Đây là đỉnh đóng cửa của chỉ số trong chu kỳ tăng trưởng đó.
Thị trường đã phản ánh những kỳ vọng tăng trưởng rất lớn. Khi giá đã cao, doanh nghiệp không chỉ cần thành công mà còn phải thành công đủ nhanh và đủ lớn để đáp ứng những kỳ vọng ấy.
Rủi ro: ngay cả một doanh nghiệp phát triển tốt vẫn có thể khiến cổ đông thua lỗ nếu kết quả thực tế thấp hơn kỳ vọng được phản ánh trong giá cổ phiếu.
Giai đoạn 4: Định giá sụp đổ và mất vốn ( 2000–2002 )
Khi niềm tin suy giảm, giá cổ phiếu đi xuống. Các doanh nghiệp phụ thuộc vào việc huy động vốn mới không còn dễ dàng tiếp cận nhà đầu tư. Công ty phải cắt giảm chi phí, thu hẹp hoạt động hoặc đóng cửa.
Nasdaq Composite giảm từ 5.048,62 điểm xuống 1.114,11 điểm vào ngày 9/10/2002, tương đương khoảng 77,9%. Chỉ số chỉ vượt lại đỉnh đóng cửa tháng 3/2000 vào năm 2015.
– Theo Bubblepedia
Bài học: khi một doanh nghiệp chưa tự tạo ra đủ tiền để duy trì hoạt động, sự sụp đổ của niềm tin có thể nhanh chóng trở thành khủng hoảng thanh khoản.
3. Những doanh nghiệp thất bại và những doanh nghiệp sống sót
Lịch sử Dot-com cho thấy thị trường không phân chia đơn giản thành công ty công nghệ tốt và công ty công nghệ xấu. Sự khác biệt quan trọng còn nằm ở mô hình kinh doanh, chi phí, khả năng huy động vốn và thời gian cần thiết để đạt lợi nhuận.

Pets.com — Thương hiệu nổi tiếng không đồng nghĩa với mô hình kinh doanh tốt
Pets.com bán sản phẩm dành cho thú cưng qua Internet và đầu tư mạnh vào quảng cáo để xây dựng thương hiệu. Tuy nhiên, chi phí giao hàng, vận hành và thu hút khách hàng gây áp lực lớn lên hiệu quả kinh doanh. Công ty lên sàn vào tháng 2/2000 và thông báo đóng cửa vào tháng 11 cùng năm.
Bài học ở đây không phải thương mại điện tử không hiệu quả. Bài học là một sản phẩm bán được hàng vẫn có thể tạo ra thua lỗ nếu lợi nhuận trên mỗi đơn hàng không đủ bù đắp các chi phí liên quan.

Webvan — Mở rộng quá nhanh trước khi chứng minh hiệu quả
Webvan xây dựng dịch vụ giao hàng tạp hóa trực tuyến, đầu tư lớn vào kho hàng và hệ thống giao vận. Dù ý tưởng đáp ứng một nhu cầu có thật, chi phí hạ tầng và mở rộng vượt xa khả năng tạo doanh thu. Công ty phá sản năm 2001.
Bài học là nhu cầu thị trường lớn không đảm bảo doanh nghiệp có thể phục vụ nhu cầu đó một cách sinh lời. Đặc biệt với các mô hình cần nhiều tài sản vật lý, tăng trưởng có thể kéo theo nhu cầu vốn khổng lồ.

Amazon — Vượt qua khủng hoảng để xây dựng doanh nghiệp lâu dài
Amazon cũng chịu ảnh hưởng nặng nề khi thị trường công nghệ lao dốc. Nhưng công ty tiếp tục xây dựng hoạt động thương mại điện tử, cải thiện vận hành và phát triển nền tảng. Amazon đạt lợi nhuận ròng theo quý lần đầu vào quý IV/2001.
Amazon không chứng minh rằng cứ kiên trì là chắc chắn thành công. Trường hợp này cho thấy doanh nghiệp có thể vượt qua giai đoạn định giá sụp đổ nếu vẫn còn cơ hội xây dựng một mô hình kinh doanh có giá trị thực.
Điểm quan trọng nhất khi nhìn vào những ví dụ này là phải phân biệt ba yếu tố:
- Giá trị công nghệ: công nghệ có giải quyết vấn đề thực tế hay không?
- Chất lượng doanh nghiệp: công ty có thể cung cấp giải pháp đó hiệu quả, bền vững và có lợi nhuận hay không?
- Giá đầu tư: mức giá nhà đầu tư trả có hợp lý so với dòng tiền mà doanh nghiệp có thể tạo ra trong tương lai hay không?
Một công ty có thể đạt điểm cao ở yếu tố thứ nhất nhưng thất bại ở yếu tố thứ hai. Một doanh nghiệp thành công ở cả hai yếu tố đầu vẫn có thể là khoản đầu tư tồi nếu giá mua quá cao.
Đây chính là điểm nối quan trọng nhất giữa bong bóng Dot-com và cơn sốt AI.
Phần II. Cơn sốt AI năm 2026: Những gì đang diễn ra?
4. AI không còn chỉ là một câu chuyện về tương lai
Khác với nhiều doanh nghiệp Internet thời kỳ đầu chưa có doanh thu đáng kể, ngành AI hiện nay đã có những sản phẩm được sử dụng rộng rãi, những doanh nghiệp tạo ra doanh thu lớn và một hệ sinh thái hạ tầng có giá trị kinh tế thực tế.
Theo báo cáo 2026 AI Index của Stanford Institute for Human-Centered AI, tổng đầu tư doanh nghiệp liên quan đến AI trên toàn cầu đạt khoảng 581,69 tỷ USD trong năm 2025, bao gồm các hoạt động đầu tư tư nhân, sáp nhập và mua lại cùng các hình thức đầu tư khác theo phạm vi thống kê của báo cáo. Riêng đầu tư tư nhân đạt khoảng 344,66 tỷ USD. Đây là mức tăng rất mạnh so với những năm trước.
Con số này cho thấy AI không còn là một thị trường nhỏ chỉ được thúc đẩy bởi kỳ vọng của một nhóm nhà đầu tư.
Nó đang trở thành một lĩnh vực phân bổ vốn quy mô lớn của nền kinh tế toàn cầu.
Một số dữ liệu cho thấy quy mô của làn sóng AI
$581,7 tỷ
Tổng đầu tư doanh nghiệp liên quan đến AI toàn cầu năm 2025
$344,7 tỷ
Đầu tư tư nhân vào AI năm 2025
88%
Tỷ lệ tổ chức được khảo sát cho biết đã sử dụng AI trong năm 2025
53%
Tỷ lệ áp dụng AI tạo sinh trong dân số theo thước đo của báo cáo trong khoảng ba năm đầu phổ cập
Nguồn: Stanford HAI, 2026 AI Index, chương Economy.
Các con số trên cho thấy một khác biệt quan trọng so với thời kỳ Dot-com: AI đã tạo ra mức độ ứng dụng thực tế đáng kể. Tuy nhiên, tỷ lệ doanh nghiệp cho biết đã sử dụng AI không đồng nghĩa với tỷ lệ doanh nghiệp đã thu được lợi nhuận từ AI. Sử dụng một công cụ, triển khai nó vào quy trình cốt lõi và tạo ra dòng tiền tăng thêm là ba cấp độ khác nhau.
5. Cuộc đua AI đã trở thành cuộc đua xây dựng hạ tầng
Để hiểu rủi ro tài chính của AI, cần nhìn xa hơn những chatbot hay công cụ tạo hình ảnh mà người dùng trực tiếp tiếp xúc.
Một hệ thống AI quy mô lớn cần nhiều lớp hạ tầng:
- Chip tính toán chuyên dụng, máy chủ và thiết bị mạng.
- Trung tâm dữ liệu, hệ thống làm mát và nguồn điện.
- Hạ tầng lưu trữ và truyền tải dữ liệu.
- Nghiên cứu, huấn luyện và vận hành mô hình.
- Các nền tảng điện toán đám mây để khách hàng sử dụng AI theo nhu cầu.
Mỗi lớp tạo ra cơ hội kinh doanh, nhưng cũng cần nguồn vốn lớn.
Ngày 7/8/2026, Goldman Sachs Research đưa ra ước tính rằng đầu tư liên quan đến AI trên toàn cầu có thể vượt 1.000 tỷ USD trong năm 2026. Trong đó, chi tiêu vốn của các nhà cung cấp dịch vụ đám mây quy mô lớn tại Mỹ được giới phân tích dự báo ở mức khoảng 800 tỷ USD. Goldman Sachs cũng lưu ý rằng cách tính chỉ dựa vào các tập đoàn Mỹ có thể bỏ sót đầu tư của doanh nghiệp tư nhân, doanh nghiệp châu Á và các khoản chi tiêu không hoàn toàn dành cho AI.
Dù vậy, quy mô dự báo cho thấy thị trường đang đặt cược rất lớn vào việc nhu cầu AI sẽ tiếp tục tăng trong nhiều năm.

Vấn đề kinh tế ở đây rất rõ: đầu tư hạ tầng diễn ra trước, còn lợi ích tài chính phải được tạo ra trong tương lai.
Một trung tâm dữ liệu có thể mất nhiều năm để xây dựng và thu hồi vốn. Máy chủ có thể mất giá nhanh khi thế hệ chip mới xuất hiện. Nhu cầu điện năng và chi phí vận hành có thể tăng. Trong khi đó, giá dịch vụ AI mà khách hàng sẵn sàng trả chưa chắc tăng tương ứng với chi phí hạ tầng.
Nếu nhu cầu thực tế tiếp tục tăng nhanh và doanh thu đủ lớn, khoản đầu tư này có thể đem lại lợi nhuận đáng kể. Nhưng nếu năng lực tính toán được xây dựng nhanh hơn tốc độ nhu cầu tăng trưởng, thị trường có thể đối mặt với công suất dư thừa và áp lực giảm giá.
Đó là một trong những điểm tương đồng đáng chú ý với làn sóng đầu tư hạ tầng viễn thông trong thời kỳ Dot-com.
6. NVIDIA: Ví dụ cho thấy AI vừa là cơ hội kinh doanh thực, vừa tạo ra kỳ vọng rất lớn

NVIDIA là ví dụ tiêu biểu cho doanh nghiệp cung cấp hạ tầng thiết yếu trong làn sóng AI. Công ty bán GPU, hệ thống tính toán và các giải pháp phần cứng, phần mềm cho trung tâm dữ liệu.
Theo báo cáo tài chính năm tài khóa 2026 công bố ngày 25/2/2026, NVIDIA ghi nhận:
- Doanh thu cả năm tài khóa đạt khoảng 215,9 tỷ USD, tăng 65% so với năm tài khóa trước.
- Doanh thu trung tâm dữ liệu đạt khoảng 193,7 tỷ USD, tăng 68%.
- Lợi nhuận ròng theo chuẩn GAAP đạt khoảng 120,1 tỷ USD. – NVIDIA Investor Relations
Đây không phải hình ảnh của một công ty chỉ có câu chuyện hấp dẫn nhưng chưa có doanh thu. NVIDIA đang kinh doanh ở quy mô lớn và tạo ra lợi nhuận thực.
Tuy nhiên, cần phân biệt kết quả kinh doanh của NVIDIA với mức sinh lời mà người mua cổ phiếu NVIDIA có thể nhận được.
Giả sử một doanh nghiệp có lợi nhuận tăng 50% mỗi năm. Nếu thị trường đã định giá doanh nghiệp dựa trên giả định rằng lợi nhuận sẽ tăng 70% mỗi năm trong nhiều năm, kết quả kinh doanh dù rất tốt vẫn có thể thấp hơn kỳ vọng. Khi đó, giá cổ phiếu có thể giảm vì hệ số định giá bị thu hẹp.
Đây cũng là lý do không thể kết luận cổ phiếu công nghệ đang rẻ chỉ vì doanh nghiệp báo cáo tăng trưởng doanh thu và lợi nhuận cao.
Ngược lại, nếu nhu cầu tính toán tiếp tục vượt kỳ vọng, doanh nghiệp có lợi thế công nghệ, hệ sinh thái và khả năng duy trì biên lợi nhuận tốt có thể tiếp tục tăng trưởng.
Bài học: một doanh nghiệp tốt không tự động đồng nghĩa với một khoản đầu tư tốt ở mọi mức giá.
7. Rủi ro không chỉ nằm ở các startup AI
Nếu chỉ nhìn vào những startup chưa có lợi nhuận, người ta có thể cho rằng bong bóng AI, nếu có, sẽ chỉ ảnh hưởng đến các công ty nhỏ.
Nhưng mức độ liên kết giữa AI và thị trường tài chính hiện nay rộng hơn nhiều.
Những tập đoàn công nghệ lớn đang đầu tư vào hạ tầng AI, trong khi nhà cung cấp chip, doanh nghiệp điện toán đám mây, công ty điện lực, nhà phát triển phần mềm và các quỹ đầu tư cùng chịu ảnh hưởng từ kỳ vọng tăng trưởng của lĩnh vực này.
Báo cáo Global Financial Stability Report tháng 10/2025 của Quỹ Tiền tệ Quốc tế (IMF) đưa ra cảnh báo về mức định giá cao và sự tập trung của thị trường chứng khoán Mỹ. Theo báo cáo, nhóm bảy công ty công nghệ vốn hóa lớn thường được gọi là Magnificent Seven chiếm khoảng 33% tỷ trọng S&P 500 tại thời điểm nghiên cứu; riêng ngành công nghệ thông tin chiếm khoảng 35%. IMF cũng đánh giá mức định giá cổ phiếu Mỹ đang cao và lưu ý rằng việc doanh nghiệp AI không tạo được lợi nhuận như kỳ vọng có thể gây ra một đợt điều chỉnh mạnh.
-Theo International Monetary Fund
Điều này tạo ra rủi ro lan truyền.
Ví dụ, nếu các nhà cung cấp dịch vụ đám mây giảm kế hoạch đầu tư vì nhu cầu thấp hơn dự kiến:
- Nhà cung cấp chip có thể nhận ít đơn hàng hơn.
- Doanh nghiệp xây dựng trung tâm dữ liệu có thể mất hợp đồng.
- Các nhà đầu tư đã đặt cược vào tăng trưởng AI có thể điều chỉnh kỳ vọng lợi nhuận.
- Giá cổ phiếu của nhiều doanh nghiệp cùng giảm, ngay cả khi những doanh nghiệp đó vẫn có hoạt động kinh doanh thực.
- Nếu giá tài sản giảm đủ mạnh, các quỹ sử dụng đòn bẩy có thể phải bán tài sản để đáp ứng yêu cầu ký quỹ hoặc giảm rủi ro.
Một cú sốc như vậy không nhất thiết làm AI biến mất. Nhưng nó có thể khiến toàn bộ hệ sinh thái phải điều chỉnh tốc độ đầu tư và mức định giá.
Phần III. Sự tương đồng & khác biệt giữa Dot-com và AI
8. So sánh trực tiếp: Lịch sử đang lặp lại ở đâu?
| Tiêu chí | Bong bóng Dot-com | Cơn sốt AI hiện nay |
|---|---|---|
| Công nghệ cốt lõi | Internet, website, thương mại điện tử | Mô hình AI, chip tăng tốc, điện toán đám mây, AI tạo sinh |
| Luận điểm đầu tư | Internet sẽ thay đổi mọi ngành kinh tế | AI có thể tự động hóa công việc và nâng cao năng suất trên diện rộng |
| Dòng vốn | Vốn đầu tư mạo hiểm, IPO, cổ phiếu công nghệ | Vốn tư nhân, lợi nhuận của tập đoàn công nghệ, nợ và chi tiêu vốn |
| Cơ sở hạ tầng | Cáp quang, mạng viễn thông, máy chủ, website | GPU, trung tâm dữ liệu, mạng tốc độ cao, hệ thống điện và làm mát |
| Rủi ro chính | Định giá vượt xa khả năng tạo doanh thu và lợi nhuận | Định giá cao, chi phí tính toán, hiệu quả đầu tư và nhu cầu tương lai |
| Điểm khác biệt quan trọng | Nhiều công ty Internet non trẻ chưa chứng minh mô hình kinh doanh | Một số doanh nghiệp AI đã có doanh thu và lợi nhuận rất lớn |
| Hậu quả nếu kỳ vọng thất vọng | IPO đóng băng, startup phá sản, cổ phiếu công nghệ lao dốc | Có thể giảm định giá, cắt vốn đầu tư, dư thừa công suất và tái cấu trúc ngành |
| Điều không thể khẳng định | Internet sẽ thất bại | AI chắc chắn sẽ sụp đổ theo cách giống năm 2000 |
Điểm tương đồng lớn nhất không phải là Internet và AI có giống nhau về công nghệ. Đó là khoảng cách có thể xuất hiện giữa giá trị kinh tế dài hạn của công nghệ và mức giá mà thị trường sẵn sàng trả cho công nghệ đó ở hiện tại.
Tuy nhiên, một khác biệt quan trọng cần nhấn mạnh: không thể dùng sự sụp đổ của Dot-com để kết luận rằng thị trường AI hiện nay chắc chắn đang ở trong bong bóng. Để đưa ra kết luận như vậy, cần phân tích định giá, dòng tiền, cơ cấu vốn và khả năng sinh lời của từng doanh nghiệp.
9. Cái bẫy lớn nhất: Nhầm lẫn giữa công nghệ có giá trị và cổ phiếu có giá trị
Hãy xem xét một ví dụ giả định.
Một công ty phát triển AI có khả năng tự động hóa một phần công việc của hàng nghìn nhân viên. Công nghệ này có giá trị thực, khách hàng sẵn sàng trả tiền và doanh nghiệp có thể tiết kiệm chi phí đáng kể nhờ sử dụng sản phẩm.
Nhưng giả sử thị trường định giá công ty ở mức 500 tỷ USD, trong khi lợi nhuận hàng năm mới đạt 2 tỷ USD.
Khi đó, nhà đầu tư đang trả gấp 250 lần lợi nhuận hiện tại.
Điều này không tự động có nghĩa mức định giá sai. Công ty có thể tăng lợi nhuận rất nhanh trong tương lai. Tuy nhiên, giá trị đầu tư phụ thuộc vào việc tốc độ tăng trưởng đó có đủ lớn, kéo dài đủ lâu và tạo ra dòng tiền đủ tốt hay không.
Giả sử lợi nhuận tăng lên 20 tỷ USD mỗi năm sau một thời gian dài. Nếu vốn hóa thị trường vẫn là 500 tỷ USD, tỷ lệ vốn hóa trên lợi nhuận khi đó sẽ là 25 lần.
Nhưng nếu lợi nhuận chỉ đạt 5 tỷ USD, mức định giá tương ứng sẽ là 100 lần lợi nhuận. Nhà đầu tư vẫn phải chấp nhận mức giá rất cao hoặc chờ đợi lâu hơn để thu hồi vốn thông qua lợi nhuận doanh nghiệp tạo ra.
Đây là lý do những câu chuyện về thị trường tiềm năng hàng nghìn tỷ USD không đủ để chứng minh một khoản đầu tư là hấp dẫn.
Cần trả lời thêm:
- Công ty có thể chiếm được bao nhiêu phần của thị trường đó?
- Khách hàng có thực sự trả tiền hay chỉ sử dụng phiên bản miễn phí?
- Doanh thu tăng có chuyển thành lợi nhuận và dòng tiền hay không?
- Lợi thế cạnh tranh có tồn tại khi đối thủ đưa ra sản phẩm tương tự?
- Công ty cần đầu tư thêm bao nhiêu tiền để duy trì tốc độ tăng trưởng?
Một công nghệ càng có sức ảnh hưởng lớn, thị trường tiềm năng càng lớn. Nhưng thị trường lớn cũng thu hút nhiều đối thủ, tạo áp lực cạnh tranh và làm cho việc dự báo lợi nhuận tương lai trở nên khó khăn hơn.
10. Tại sao tăng trưởng doanh thu chưa đủ để chứng minh AI là khoản đầu tư hiệu quả?
Đây có thể là bài học tài chính quan trọng nhất của giai đoạn hiện nay.
Một doanh nghiệp AI có thể tăng doanh thu mạnh nhưng vẫn gặp khó khăn về hiệu quả sử dụng vốn. Nguyên nhân là chi phí vận hành mô hình và xây dựng hạ tầng có thể rất lớn.
Hãy phân biệt bốn khái niệm:
1. Doanh thu
Tiền khách hàng trả cho sản phẩm hoặc dịch vụ AI.
2. Lợi nhuận gộp
Doanh thu trừ chi phí trực tiếp để cung cấp dịch vụ, bao gồm các chi phí tính toán và vận hành liên quan theo cách hạch toán của doanh nghiệp.
3. Lợi nhuận hoạt động
Phần lợi nhuận còn lại sau khi trừ thêm chi phí nghiên cứu, phát triển, bán hàng, quản lý và những chi phí hoạt động khác.
4. Dòng tiền tự do
Phần tiền doanh nghiệp tạo ra từ hoạt động kinh doanh sau chi tiêu vốn theo cách tính thông thường. Chỉ tiêu này giúp đánh giá lượng tiền còn lại để trả nợ, mua lại cổ phiếu hoặc tái đầu tư.
Một doanh nghiệp có thể báo cáo lợi nhuận kế toán nhưng vẫn cần huy động vốn lớn để xây dựng trung tâm dữ liệu. Ngược lại, doanh nghiệp có thể chấp nhận chi tiêu vốn lớn trong ngắn hạn để tạo năng lực sản xuất mang lại lợi nhuận trong tương lai.
Vì thế, không nên đánh giá doanh nghiệp AI chỉ bằng một chỉ số duy nhất.
Báo cáo của Reuters ngày 22/7/2026 cho biết chi phí đầu tư AI đang tạo áp lực ngày càng lớn lên dòng tiền tự do của các tập đoàn công nghệ lớn. Phân tích của Reuters dựa trên ước tính của LSEG cho thấy tổng chi tiêu vốn của năm doanh nghiệp Microsoft, Alphabet, Amazon, Meta và Oracle có thể vượt tổng dòng tiền tự do mà nhóm này tạo ra vào năm 2027. Đây là dự báo của thị trường, không phải kết quả đã xảy ra.
– Reuters
Điều này không chứng minh các khoản đầu tư AI thất bại. Nó cho thấy ngay cả những doanh nghiệp có nền tảng tài chính lớn cũng phải chứng minh rằng chi tiêu hiện tại sẽ tạo ra đủ lợi nhuận trong tương lai.
11. Vòng lặp vốn đầu tư: Khi các bên cùng cần nhau để chứng minh tăng trưởng
Một rủi ro cần theo dõi trong hệ sinh thái AI là mức độ phụ thuộc lẫn nhau giữa các doanh nghiệp.
Hãy hình dung một chuỗi giao dịch:
- Nhà đầu tư cung cấp vốn cho một công ty AI.
- Công ty AI sử dụng vốn để thuê dịch vụ điện toán đám mây.
- Nhà cung cấp dịch vụ đám mây đầu tư vào trung tâm dữ liệu và mua chip.
- Nhà sản xuất chip ghi nhận doanh thu từ đơn hàng.
- Các bên tiếp tục đầu tư vì kỳ vọng nhu cầu AI sẽ tăng trưởng.
Chuỗi này hoàn toàn có thể tạo ra giá trị thực. Nếu khách hàng cuối cùng sử dụng AI để giải quyết vấn đề và sẵn sàng trả tiền, doanh thu có thể tăng bền vững.
Nhưng cần đặt câu hỏi: bao nhiêu doanh thu cuối cùng đến từ khách hàng độc lập, và bao nhiêu nhu cầu phụ thuộc vào nguồn vốn đầu tư đang được rót vào hệ sinh thái?
Nếu doanh thu của một nhà cung cấp tăng vì khách hàng có sản phẩm hữu ích và tạo ra lợi nhuận, đó là tín hiệu tích cực.
Nếu nhu cầu chủ yếu được duy trì bởi những khoản đầu tư liên tục, trong khi khách hàng cuối cùng chưa sẵn sàng trả đủ tiền để trang trải chi phí, mô hình sẽ dễ bị tổn thương khi dòng vốn chậm lại.
Điều này không có nghĩa mọi giao dịch giữa các doanh nghiệp AI đều là doanh thu giả tạo. Muốn đánh giá chính xác, cần xem hợp đồng, điều khoản đầu tư, nghĩa vụ mua hàng, mức độ tập trung khách hàng và dòng tiền thực tế.
Bài học từ Dot-com là không nên chỉ nhìn vào tốc độ tăng trưởng doanh thu của từng công ty riêng lẻ mà bỏ qua cấu trúc tài chính của cả hệ sinh thái.
12. Rủi ro công suất dư thừa: Một kịch bản ít được chú ý
Trong thời kỳ Dot-com, việc xây dựng hạ tầng viễn thông quá nhanh đã để lại năng lực mạng vượt quá nhu cầu ngắn hạn. Hạ tầng đó không hoàn toàn vô ích, nhưng những doanh nghiệp vay nợ hoặc đầu tư quá lớn có thể không sống sót đủ lâu để hưởng lợi từ nhu cầu trong tương lai.
AI có một rủi ro tương tự.
Các nhà cung cấp hạ tầng có thể xây dựng trung tâm dữ liệu dựa trên dự báo rằng nhu cầu tính toán sẽ tiếp tục tăng mạnh. Nhưng nhu cầu có thể thấp hơn dự kiến vì nhiều lý do:
- Doanh nghiệp không tìm thấy ứng dụng đủ hiệu quả để mở rộng AI.
- Mô hình AI trở nên rẻ hơn, làm giảm doanh thu trên mỗi đơn vị tính toán.
- Các mô hình nhỏ hơn có thể thực hiện nhiều nhiệm vụ với chi phí thấp hơn.
- Phần cứng mới có hiệu năng tốt hơn, khiến thiết bị thế hệ trước mất giá nhanh.
- Hạ tầng được xây dựng quá nhiều tại một khu vực hoặc trong một khoảng thời gian ngắn.
Điểm đáng chú ý là AI hiệu quả hơn không nhất thiết khiến nhu cầu tính toán giảm. Khi chi phí giảm, doanh nghiệp có thể triển khai thêm nhiều ứng dụng, làm tổng nhu cầu tiếp tục tăng.
Tuy nhiên, cũng không thể mặc định hiệu ứng đó sẽ luôn bù đắp được tốc độ giảm giá dịch vụ và chi phí phần cứng.
Đây là bài toán kinh tế cần theo dõi bằng dữ liệu thực tế: mức sử dụng công suất, giá dịch vụ, chi phí vận hành, thời gian hoàn vốn và tỷ suất sinh lời trên vốn đầu tư.
Phần IV. Nếu AI thực sự là bong bóng, điều gì có thể khiến nó vỡ?
Không có một sự kiện duy nhất bắt buộc phải xảy ra để bong bóng vỡ. Thường là sự kết hợp giữa kỳ vọng quá cao, kết quả kinh doanh thấp hơn dự kiến và sự thay đổi trong điều kiện tài chính.
13. Năm tác nhân có thể làm thị trường AI điều chỉnh mạnh
Kịch bản 1: Doanh thu AI không theo kịp chi tiêu vốn
Các tập đoàn đầu tư hàng trăm tỷ USD nhưng doanh thu và lợi nhuận tăng chậm hơn dự kiến. Nhà đầu tư bắt đầu nghi ngờ thời gian thu hồi vốn.
Khi đó, thị trường có thể hạ kỳ vọng tăng trưởng và giảm hệ số định giá. Những doanh nghiệp chưa có nguồn tiền độc lập có thể gặp khó khăn huy động vốn.
Kịch bản 2: Công nghệ thay đổi nhanh khiến tài sản mất giá
Nếu thế hệ chip hoặc mô hình mới giảm đáng kể chi phí tính toán, một số hệ thống cũ có thể kém cạnh tranh hơn.
Điều này có lợi cho người dùng AI, nhưng có thể gây áp lực lên doanh nghiệp đã đầu tư nhiều vốn vào thiết bị cần thời gian dài để thu hồi chi phí.
Kịch bản 3: Chi phí vốn tăng hoặc tín dụng thắt chặt
Các dự án cần vay nợ để xây dựng hạ tầng sẽ chịu áp lực khi lãi suất và chi phí huy động vốn tăng. Dự án vốn chỉ có hiệu quả khi chi phí vốn thấp có thể không còn hấp dẫn.
Kịch bản 4: Doanh nghiệp và người dùng không trả tiền như kỳ vọng
Số lượng người sử dụng AI tăng không đảm bảo khả năng thương mại hóa tương ứng. Nếu người dùng chỉ chấp nhận dịch vụ miễn phí hoặc doanh nghiệp không đo được lợi ích tài chính, doanh thu có thể thấp hơn kỳ vọng.
Kịch bản 5: Một mắt xích lớn gặp khó khăn
Nếu một khách hàng lớn giảm chi tiêu, một nhà cung cấp hạ tầng gặp vấn đề tài chính hoặc một doanh nghiệp quan trọng không thể huy động vốn, các đối tác liên quan có thể đồng thời phải điều chỉnh kế hoạch.
Những kịch bản này là các cơ chế rủi ro, không phải dự báo rằng chúng chắc chắn sẽ xảy ra.
Một đợt giảm giá cổ phiếu AI cũng không nhất thiết đồng nghĩa với khủng hoảng kinh tế toàn cầu. Mức độ ảnh hưởng phụ thuộc vào quy mô thiệt hại tài sản, đòn bẩy tài chính, khả năng lan truyền sang tín dụng và mức độ phụ thuộc của nền kinh tế vào đầu tư công nghệ.
14. Vì sao bong bóng có thể tiếp tục tăng ngay cả khi nhiều người đã cảnh báo?
Đây là nghịch lý quan trọng của đầu cơ.
Khi một tài sản được định giá cao, nhà đầu tư có thể nhận ra rủi ro nhưng vẫn tiếp tục mua vì tin rằng giá sẽ tăng thêm trước khi họ bán ra.
Trong một thị trường tăng trưởng, ba yếu tố có thể củng cố lẫn nhau:
- Giá cổ phiếu tăng khiến nhà đầu tư tin rằng câu chuyện tăng trưởng là đúng.
- Định giá cao giúp doanh nghiệp huy động vốn thuận lợi hơn.
- Vốn mới cho phép doanh nghiệp mở rộng nhanh, tạo ra doanh thu và tiếp tục củng cố niềm tin.
Vòng lặp này có thể tồn tại lâu hơn dự kiến của những người đứng ngoài thị trường.
Vì vậy, chỉ biết rằng một tài sản có rủi ro định giá cao không đủ để xác định thời điểm nó giảm giá. Một nhà đầu tư có thể nhận định đúng về rủi ro nhưng vẫn chịu tổn thất nếu sử dụng đòn bẩy hoặc bán khống quá sớm.
Bài học ở đây là phải phân biệt đánh giá giá trị tài sản với dự đoán thời điểm thị trường đảo chiều. Hai việc này đòi hỏi những phương pháp phân tích khác nhau.
Phần V. Nhà đầu tư nên theo dõi những gì để phân biệt tăng trưởng thực và bong bóng?
15. Sáu chỉ số quan trọng
| Chỉ số | Câu hỏi cần trả lời | Dấu hiệu cần thận trọng |
|---|---|---|
| Tăng trưởng doanh thu | Khách hàng thực sự trả tiền nhiều hơn hay không? | Doanh thu tăng chậm lại trong khi định giá vẫn giả định tăng trưởng rất cao |
| Biên lợi nhuận | Mỗi đồng doanh thu tạo ra bao nhiêu lợi nhuận? | Chi phí tính toán, bán hàng và vận hành tăng nhanh hơn doanh thu |
| Dòng tiền tự do | Doanh nghiệp có tạo ra tiền sau chi tiêu vốn? | Dòng tiền âm kéo dài và phụ thuộc ngày càng nhiều vào nợ hoặc vốn mới |
| Hiệu quả đầu tư | Một đồng vốn đầu tư tạo ra bao nhiêu doanh thu hoặc lợi nhuận tăng thêm? | Chi tiêu tăng mạnh nhưng hiệu quả kinh tế không cải thiện |
| Mức định giá | Giá hiện tại giả định doanh nghiệp sẽ tăng trưởng thế nào? | Giá chỉ hợp lý nếu nhiều giả định lạc quan cùng xảy ra |
| Tập trung khách hàng | Doanh thu phụ thuộc vào bao nhiêu khách hàng lớn? | Một số khách hàng chiếm tỷ trọng quá cao và có quyền thương lượng lớn |
Không có chỉ số đơn lẻ nào đủ để kết luận bong bóng đang tồn tại. Ví dụ, dòng tiền tự do âm có thể hợp lý với một doanh nghiệp đang xây dựng hạ tầng có khả năng sinh lời lâu dài. Ngược lại, dòng tiền dương ở hiện tại cũng không bảo đảm cổ phiếu đang được định giá hợp lý.
Điều quan trọng là phải xem các chỉ số trong mối quan hệ với nhau và theo dõi xu hướng qua nhiều kỳ báo cáo.
16. Ba kịch bản cho thị trường AI
Không nên chỉ chuẩn bị cho một kết quả duy nhất. Có thể xem xét ba kịch bản để hiểu những gì nhà đầu tư cần theo dõi.
Kịch bản A: AI tạo ra giá trị lớn và thị trường tiếp tục phát triển
Doanh nghiệp chứng minh được AI giúp tăng năng suất, giảm chi phí và tạo ra nguồn doanh thu mới. Doanh thu tăng đủ nhanh để bù đắp chi phí tính toán và đầu tư hạ tầng.
Điều cần thấy: khách hàng trả tiền bền vững, tỷ lệ sử dụng thực tế tăng, biên lợi nhuận được duy trì và dòng tiền dần cải thiện.
Kịch bản B: Công nghệ thành công nhưng định giá điều chỉnh
AI tiếp tục được ứng dụng rộng rãi, nhưng tốc độ tăng lợi nhuận thấp hơn kỳ vọng đã phản ánh trong giá cổ phiếu. Thị trường giảm hệ số định giá, một số startup không thể gọi vốn và các doanh nghiệp hạ tầng phải điều chỉnh chi tiêu.
Điều cần thấy: công nghệ vẫn có người dùng, nhưng lợi nhuận đầu tư không còn tương xứng với kỳ vọng ban đầu.
Kịch bản C: Bong bóng tài chính vỡ mạnh
Nhu cầu AI thấp hơn đáng kể dự báo, dòng tiền không đủ trang trải nghĩa vụ tài chính và thị trường đồng loạt điều chỉnh định giá. Các dự án hạ tầng bị hủy hoặc trì hoãn, doanh nghiệp sử dụng nhiều nợ gặp áp lực và thiệt hại lan sang thị trường vốn.
Điều cần thấy: nhiều chỉ tiêu xấu xuất hiện cùng lúc, như doanh thu hụt kỳ vọng, công suất dư thừa, chi phí vốn tăng và khả năng huy động vốn suy giảm.
Ba kịch bản này không có xác suất được gán sẵn. Mục tiêu của chúng là buộc người phân tích xem xét nhiều khả năng thay vì mặc định rằng AI chỉ có thể thành công rực rỡ hoặc thất bại hoàn toàn.
Phần VI. Bài học dành cho doanh nghiệp: Đừng biến AI thành một cuộc đua mua công nghệ
Bong bóng Dot-com không chỉ là câu chuyện của nhà đầu tư chứng khoán. Nó còn là bài học về cách doanh nghiệp ra quyết định khi xuất hiện công nghệ mới.
Ngày nay, nhiều doanh nghiệp đang chịu áp lực phải ứng dụng AI để không bị tụt hậu. Nhưng việc mua phần mềm, đăng ký công cụ AI hoặc triển khai dự án không tự động tạo ra lợi thế cạnh tranh.
17. Năm sai lầm doanh nghiệp cần tránh
Sai lầm thứ nhất: Đầu tư AI vì đối thủ cũng đầu tư.
Một công cụ có thể rất hữu ích với doanh nghiệp có dữ liệu tốt, quy trình rõ ràng và khối lượng công việc lớn, nhưng lại không mang lại hiệu quả tương tự cho một doanh nghiệp khác.
Sai lầm thứ hai: Đo hiệu quả bằng số lượng người sử dụng.
Số tài khoản được cấp, số câu lệnh được gửi hoặc số nội dung được tạo không chứng minh hiệu quả kinh tế. Cần đo thời gian tiết kiệm, tỷ lệ lỗi, doanh thu tăng thêm, chi phí giảm và mức độ hài lòng của khách hàng.
Sai lầm thứ ba: Tự động hóa quy trình chưa được chuẩn hóa.
Nếu quy trình ban đầu đã có nhiều bước thừa, dữ liệu không nhất quán và trách nhiệm không rõ ràng, AI có thể làm sai sót xảy ra nhanh hơn chứ không làm doanh nghiệp hiệu quả hơn.
Sai lầm thứ tư: Đánh giá thấp chi phí ẩn.
Ngoài phí sử dụng công cụ, doanh nghiệp còn phải tính chi phí tích hợp, bảo mật, kiểm tra kết quả, đào tạo nhân sự, xử lý dữ liệu và sửa lỗi.
Sai lầm thứ năm: Coi AI là giải pháp thay thế toàn bộ năng lực con người.
AI có thể hỗ trợ phân tích, soạn thảo và tự động hóa, nhưng các công việc liên quan đến trách nhiệm pháp lý, dữ liệu nhạy cảm, quyết định tài chính hoặc giao tiếp quan trọng vẫn cần cơ chế kiểm soát phù hợp.
18. Cách ứng dụng AI theo tư duy đầu tư hiệu quả
Thay vì triển khai một dự án AI quy mô lớn ngay từ đầu, doanh nghiệp có thể thực hiện theo chu trình:
1
Xác định vấn đề kinh doanh
Chọn một quy trình có chi phí cao, nhiều thao tác lặp lại hoặc đang gây tắc nghẽn.
2
Thiết lập đường cơ sở
Ghi lại thời gian, chi phí, tỷ lệ sai sót và chất lượng trước khi ứng dụng AI.
3
Thử nghiệm ở phạm vi nhỏ
Dùng một nhóm người dùng, một loại công việc và một thời gian thử nghiệm xác định.
4
Đo hiệu quả thực tế
So sánh chi phí toàn phần và chất lượng đầu ra với phương pháp cũ.
5
Mở rộng khi có bằng chứng
Chỉ đầu tư thêm khi hiệu quả được chứng minh, đồng thời duy trì cơ chế kiểm soát và phương án dự phòng.
Đây chính là cách áp dụng bài học Dot-com vào quản trị doanh nghiệp: không phủ nhận công nghệ mới, nhưng cũng không chấp nhận mọi khoản đầu tư chỉ vì thị trường đang hào hứng với nó.
Phần VII. Bài học cho nhà đầu tư cá nhân và thị trường Việt Nam
19. Không cần mua cổ phiếu AI mới chịu ảnh hưởng từ cơn sốt AI
Nhà đầu tư Việt Nam có thể không trực tiếp sở hữu cổ phiếu của các công ty AI tại Mỹ, nhưng vẫn có thể chịu ảnh hưởng từ chu kỳ công nghệ toàn cầu thông qua:
- Các quỹ đầu tư quốc tế có tỷ trọng lớn ở cổ phiếu công nghệ.
- Biến động tỷ giá và dòng vốn quốc tế.
- Doanh nghiệp trong nước cung cấp dịch vụ công nghệ, phần cứng hoặc hạ tầng.
- Nhu cầu nhập khẩu thiết bị và chi phí đầu tư của doanh nghiệp.
- Tâm lý đầu cơ lan sang các tài sản khác.
Nếu thị trường công nghệ quốc tế điều chỉnh mạnh, tác động đến Việt Nam sẽ phụ thuộc vào mức độ liên kết tài chính, thương mại và tâm lý thị trường. Không nên mặc định một đợt giảm của Nasdaq sẽ khiến mọi tài sản Việt Nam giảm theo cùng tỷ lệ.
20. Bốn nguyên tắc quản trị rủi ro
Một là, không đầu tư chỉ vì sợ bỏ lỡ cơ hội. Nếu không thể giải thích doanh nghiệp kiếm tiền bằng cách nào, lợi thế cạnh tranh là gì và mức giá hiện tại phản ánh kỳ vọng nào, nên thận trọng trước khi xuống tiền.
Hai là, không sử dụng đòn bẩy vượt quá khả năng chịu đựng. Khi thị trường giảm sâu, nhà đầu tư sử dụng tiền vay có thể buộc phải bán tài sản vào thời điểm bất lợi.
Ba là, phân biệt chất lượng tài sản với thời điểm mua. Doanh nghiệp có triển vọng tốt vẫn có thể là khoản đầu tư kém nếu giá mua quá cao.
Bốn là, chuẩn bị cho khả năng mình sai. Một kế hoạch đầu tư tốt phải tính đến kịch bản doanh thu thấp hơn kỳ vọng, thị trường giảm sâu hoặc thời gian thu hồi vốn kéo dài.
Không có phương pháp nào bảo đảm tránh được mọi tổn thất. Mục tiêu của quản trị rủi ro là hạn chế khả năng một quyết định sai khiến nhà đầu tư mất khả năng tiếp tục tham gia thị trường.
Phần VIII. Kết luận: Bài học thực sự từ Dot-com không phải là sợ công nghệ
Bong bóng Dot-com để lại một nghịch lý lịch sử.
Nhiều nhà đầu tư đã đúng khi nhận ra Internet sẽ thay đổi thế giới. Nhưng không ít người đã sai khi cho rằng mọi doanh nghiệp Internet đều sẽ thành công, hoặc giá cổ phiếu tăng mạnh là bằng chứng cho thấy mức định giá hiện tại hợp lý.
Sau cuộc khủng hoảng, nhiều công ty biến mất. Nhưng Internet tiếp tục phát triển, thương mại điện tử mở rộng và những doanh nghiệp tồn tại được đã góp phần xây dựng nền kinh tế số hiện đại.
Cơn sốt AI hiện nay đặt ra một câu hỏi tương tự.
AI đã chứng minh được nhiều khả năng ứng dụng thực tế. Các doanh nghiệp có thể dùng AI để nâng cao năng suất, tự động hóa quy trình và phát triển những sản phẩm mới. Những lợi ích đó không biến mất chỉ vì thị trường chứng khoán có thể điều chỉnh.
Tuy nhiên, khả năng công nghệ thay đổi thế giới không trả lời được ba câu hỏi tài chính quan trọng:
- Doanh nghiệp nào sẽ giữ được lợi thế cạnh tranh?
- Doanh nghiệp nào có thể biến doanh thu thành lợi nhuận và dòng tiền bền vững?
- Nhà đầu tư đang trả mức giá nào cho những lợi nhuận đó?
Báo cáo IMF tháng 10/2025 đã nhấn mạnh sự tập trung cao của thị trường chứng khoán Mỹ và nguy cơ điều chỉnh nếu các doanh nghiệp vốn hóa lớn không đạt được lợi nhuận như kỳ vọng. Trong khi đó, dữ liệu Stanford HAI cho thấy đầu tư và mức độ ứng dụng AI đang tăng nhanh, còn những báo cáo về chi tiêu vốn của các tập đoàn công nghệ cho thấy quy mô cam kết tài chính cũng rất lớn. Những dữ kiện này cùng chỉ ra một vấn đề: AI vừa là cơ hội công nghệ thực sự, vừa là lĩnh vực đòi hỏi nhà đầu tư phải kiểm tra rất kỹ hiệu quả sử dụng vốn.
– International Monetary Fund
Bài học cuối cùng của Dot-com có thể tóm gọn trong một câu: Đừng nhầm lẫn giữa tương lai mà công nghệ có thể tạo ra và mức giá mà bạn phải trả hôm nay để sở hữu một phần tương lai đó.
Nếu AI tiếp tục phát triển mạnh, những doanh nghiệp có mô hình kinh doanh tốt, lợi thế cạnh tranh và khả năng tạo ra dòng tiền sẽ có cơ hội hưởng lợi.
Nếu kỳ vọng của thị trường vượt quá thực tế, một đợt điều chỉnh vẫn có thể xảy ra ngay cả khi công nghệ tiếp tục tiến bộ.
Nhà đầu tư không cần phải đoán chính xác ngày bong bóng vỡ. Điều quan trọng hơn là hiểu mình đang sở hữu tài sản gì, vì sao nó có giá trị, những giả định nào đang nằm sau mức giá hiện tại và mình có thể chịu đựng đến đâu nếu các giả định đó không thành hiện thực.
Đó là cách nhìn nhận một cuộc cách mạng công nghệ bằng tư duy dài hạn, thay vì để sự hào hứng của thị trường quyết định toàn bộ hành động của mình.
Tài liệu tham khảo
- Goldman Sachs — The Late 1990s Dot-Com Bubble Implodes in 2000: lịch sử hình thành, đỉnh thị trường và hậu quả của bong bóng Dot-com.
- Federal Reserve Bank of St. Louis, FRED — NASDAQ Composite Index: dữ liệu lịch sử của Nasdaq Composite.
- Computer History Museum — Dot Com Winners & Losers: các trường hợp Pets.com, Webvan và Amazon.
- Stanford Institute for Human-Centered AI — 2026 AI Index Report: Economy: đầu tư, mức độ ứng dụng AI và chi phí tính toán.
- Goldman Sachs Research — Global AI Investment Is Forecast to Exceed $1 Trillion in 2026: dự báo đầu tư AI năm 2026, công bố ngày 7/8/2026.
- International Monetary Fund — Global Financial Stability Report, October 2025: định giá thị trường, mức độ tập trung và rủi ro điều chỉnh.
- NVIDIA Investor Relations — Fourth Quarter and Fiscal 2026 Results: doanh thu, lợi nhuận và kết quả kinh doanh AI của NVIDIA.
- Reuters — AI investment boom puts Big Tech’s free cash flow under pressure: áp lực chi tiêu vốn và dòng tiền tự do của các tập đoàn công nghệ, công bố ngày 22/7/2026.